



Spannmålsprodukter som vete, havre, majs, sojabönor och ris noteras sedan slutet av förra sommaren i stigande trender. I början av rörelsen följde det fundamentala inte riktigt med. Lagren av vete var t. ex. rekordstora när uppgången började och spekulationen på att priset skulle falla (blankning), var rekordstor. Handlare och analytiker var eniga om att priserna skulle sjunka till föjld av rekordskördar.
Men sedan hände något oväntat – före torkan som fick Ryssland att införa exportförbud av vete – priset på vete började mot förväntan att stiga. Till att börja med var det en short squeeze där blankarna ”skrämdes” ut. Alltså en uppgång som inte stärktes av fundamenta och bara är relaterad till spekulation. Det som är typiskt för en sådan rörelse är dock att kursen lika snabbat faller tillbaka.
Men i vete fortsatte kursen upp och när det fundamentala började skifta, kom sedan den andra köpvågen, inledningsvis driven av blankare som återköpte men efter hand också av positiva aktörer som till slut vågade lita på trenden och gå lång. Allt detta i samband med stora fysiska köp, som t ex. när Egypten inte länge kunde köpa vete från Ryssland och åter fick vända sig till Chicago.
Vid denna tidpunkt fanns det dock ännu gott om ”björnar” kvar i vetemarknaden, spekulanter som tror på fallande priser. Man förväntade sig att Australien skulle täcka upp för Rysslands förluster. Men regn och översvämningar i Australien har nu lett till att man räknar med ett lägre utbud av vete med hög kvalitet; en stor del av skörden beräknas gå till djurfoder pga. mögel.
Samtidigt dammsuger Kina marknaden på spannmål och Ben Bernanke (USA:s centralbankschef) smörjer sedelpressarna som aldrig förr.
Det fundamentala är nu lite för positivt för att vara hälsosamt, vilket kan leda till en djup korrektion ned. Men att avgöra när en dipp kommer i en trend, utifrån marknadssentimentet, är direkt omöjligt, då en trend oftast överträffar allas förväntningar och vänder först när så gott som alla aktörer slutat tro på en vändning. Därför är det så viktigt att agera på prisets rörelser snarare än på vad man själv, eller någon annan, tror.
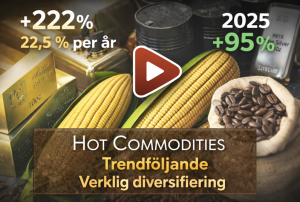
Den tekniska trenden för vete är just nu stigande, vilket innebär att trendföljare redan bör ha köpt, samma sak gäller majs, havre, ris och sojabönor. Först när dagstrenden skiftar och kursgrafen visar på lägre lägsta, är det dags att göra exit.
Det bästa utgångsläget är när pristrenden stiger men det fundamentala inte riktigt vill följa med. Det innebär att många aktörer står vid sidlinjen och väntar på bekräftelse, men också en relativt stor grupp som säljer blankt. Då finns det en grupp nya köpare högre upp. En sådan situation har vi haft i råoljan den senaste tiden; kursen har fortsatt upp men detta stärks inte av relationen mellan tillgång och efterfrågan, på kort sikt.
Under veckan som gick rapporterade USA:s Department of Agriculture att majslagren var de lägsta sedan 1995 samt att lagren av sojabönor ligger tio procent under analytikernas förväntningar. Det fick priset på både majs och sojabönor att gå ”limit up”, vilket innebär att kursen steg så mycket att man valde att stoppa all handel i Chicago.
Majs och sojabönor noteras nu vid nivåer som inte testats på 2,5 år, inte långt från toppen år 2008, när det höga majspriset orsakade kravaller i Mexico. Även priset på havre noteras omkring toppen från 2008 men vetet har en bit kvar.
Att det just är sojabönor och majs som tagit ledningen, kanske inte är så konstigt, då Kina är stora köpare av sojabönor och det stigande oljepriset leder till ökad etanolproduktion av majs (och även socker).
Sommaren 2010 gick Australiens bönder samman i protest mot det låga vetepriset, de menade att det inte var lönsamt att producera till dåvarande priser. Effektiva Ryssland hade dock fått igång både produktionen och exporten, man kunde alltså ta marknadsandelar trots ett lågt världsmarknadspris, vilket var anmärkningsvärt.
Ryssland har de senaste åren investerat stort i export av vete till Asien.
I dag har det höga vetepriset fått amerikanska bönder att utöka utsädet med 41 miljoner tunnland, en ökning med 10 procent mot förra året.
Hur allt detta kommer att slå mot priset kan vi spekulera vilt om, men när man sätter pengar bakom en åsikt, bör man ha stöd av en teknisk trend i priset. Bara då har man som outsider en möjlig edge (fördel) mot de riktiga insiderhandlare: odlare, importörer, exportörer etc.


 Tidigare artiklar på Börstjänaren:
| 2026-10-17 | Höstens träffar |
| 2026-10-10 | Dagliga uppdateringar på X! |
| 2026-10-05 | TRÄFF I UPPSALA |
| 2026-08-17 | Costa del Sol |
| 2026-07-02 | Alan Greenspan – guldets försvarare |
| 2026-04-10 | Varför “sälj” saknas i finansbranschens rådgivning |
| 2026-03-20 | Går börsen alltid upp på lång sikt? |
| 2026-03-05 | Hur jag fann frihet i en ofri värld – Harry Browne |
| 2026-02-25 | Krympflation och girighetsinflation – de bekväma förklaringarna |
| 2026-01-29 | Vad fan får jag för det? |
| 2026-01-22 | Bitcoin har aldrig hackats |
| 2026-01-08 | Axiom som förändrar liv |
| 2025-12-25 | Utdelningsaktier – en falsk trygghet |
| 2025-12-18 | Den vita stenen – vitt guld |
| 2025-12-03 | Det snarkande folket |
| 2025-11-19 | Satoshi förändrade världen |
| 2025-11-13 | Cirkusen fortsätter, så fungerar politiken |
| 2025-11-05 | Socialism för de rika, inflation för resten |
| 2025-10-29 | Shiller – när marknaden slutar vara rationell |
| 2025-10-28 | Konsumera sig till rikedom? |

till BT-shop
– affären för
bättre affärer!



– affären för bättre affärer!
